Drei US-Konzerne halten 70 Prozent des europäischen Cloud-Marktes. Laut Kearney fehlt Europa weniger Geld als Koordination: KI-Inferenz und souveräne Cloud gehörten nach Deutschland, KI-Training zum günstigen Grünstrom im Norden und Süden.
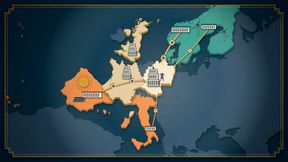
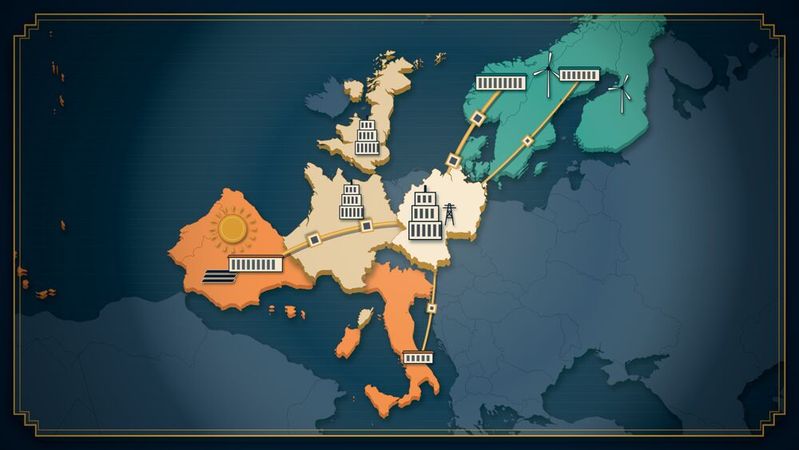
Kearney plädiert für Arbeitsteilung in der europäischen Datacenter-Landschaft: KI-Inferenz und souveräne Cloud in Kernmärkten wie Deutschland, KI-Training beim Grünstrom in Skandinavien und Südeuropa.
(Bild: Daniel Schrader / Claude Opus 5.5 / KI-generiert)
„Nicht jeder Workload muss in Frankfurt laufen. Deutschlands knappe Netzkapazität sollte den Workloads vorbehalten bleiben, die tatsächlich hier laufen müssen“, betont Christoph Neunkirchen, Partner der Strategieberatung Kearney. Deutschlands „Volumenpotenzial“ liege so in der latenzkritischen KI-Inferenz, die bereits für 80 Prozent der globalen KI-Auslastung verantwortlich sei, sowie in „souveränen“ Cloud-Angeboten. „Portable Workloads wie KI-Training sollten dem günstigen Grünstrom in die nordischen Länder oder nach Südeuropa folgen.“
Der Bericht versteht sich nicht als Studie, sondern als Denkanstoß für Entscheider in Europa darüber, wie Europas Datacenter-Kapazität effektiv skaliert werden kann. Entsprechend werden die meisten Grafiken lediglich mit Berufung auf interne Analysen belegt. Dennoch vermittelt der Bericht einen wichtigen Eindruck vom Stand des europäischen Datacenter-Marktes und seinen Dynamiken.
Europas Cloud-Anteil hat sich fast halbiert
Die Ausgangslage laut Kearney: Über 80 Prozent der digitalen Produkte, Dienste, Infrastrukturen und des geistigen Eigentums in Europa stammen von nichteuropäischen Anbietern. AWS, Microsoft Azure und Google halten 70 Prozent des europäischen Cloud-Marktes. Europäische Cloud-Anbieter kamen 2017 noch auf einen Marktanteil von 29 Prozent. Aller Souveränitätsrhetorik zum Trotz ist dieser bis 2022 auf 15 Prozent gefallen und stagniert seitdem. Weil zudem rund 40 Prozent der IT-Services für europäische Unternehmen von den fünf großen Systemintegratoren außerhalb Europas wie IBM und Accenture gestellt werden, sei eine Migration auf europäische Plattformen „strukturell schwer“.
Auf der Hardware-Ebene habe Europa klare Stärken bei Leistungshalbleitern, lizenzierbaren Schaltungsbausteinen sowie bei Anlagen für Lithografie und die Chip-Integration (Advanced Packaging). CPUs, GPUs und Speicher mit hohen Bandbreiten seien nicht Europas Stärken. In diesen Bereichen würden zudem entscheidend eigene Produktionskapazitäten fehlen.
Ambitionierte und abgestimmte Souveränitätsstrategie entscheidend
Kearney hält das Kapital nicht für den entscheidenden Engpass und verweist auf umfangreiche Mittel: Die EU-Kommission veranschlagt 200 Milliarden Euro an überwiegend privatem Kapital für den Datacenter-Ausbau bis 2036 und will weitere 200 Milliarden für KI im Rahmen der Investai-Initiative mobilisieren. Die Ausschreibung für bis zu sieben KI-Gigafactories soll laut Bericht bis zu 10 Milliarden Euro an Fördermitteln der EU und der Mitgliedstaaten sowie mindestens 20 Milliarden Euro an privatem Kapital freisetzen.
Auch das Risikokapital spiele eine größere Rolle. 66 Milliarden Euro seien 2025 über Risikokapitalrunden in europäische Vorhaben geflossen, mehr als ein Drittel davon an KI-Firmen. Weil Europa jedoch nur 5 Prozent des weltweiten Risikokapitals anziehe, sieht der Bericht hier dringenden Bedarf an mehr Wagniskapital.
Entscheidend sei es dabei, Investitionen von Hyperscalern nicht als Souveränitätszugewinn zu verbuchen. Diese könnten auch eine „Skalierung ohne Kontrolle“ bedeuten, bei der Europa zwar Kapazitäten erwerbe, aber abhängig bleibe.
Daran änderten auch lokale Tochtergesellschaften und Cloud-Regionen von US-Hyperscalern wenig. „US-Hyperscaler stellen ihre Investitionen in Europa so dar, als liefen sie über lokale Tochtergesellschaften, europäische Cloud-Regionen und Betriebspartner. Gewinne und Verluste werden jedoch anderswo verbucht“, so die Autoren. Gleiches gelte für die Kontrollmöglichkeiten von US-Behörden im Zweifelsfall: Der Cloud Act der USA eröffne Zugriffswege auf Daten, wo auch immer Schlüssel und Betreiber sitzen.
Stand: 08.12.2025
Es ist für uns eine Selbstverständlichkeit, dass wir verantwortungsvoll mit Ihren personenbezogenen Daten umgehen. Sofern wir personenbezogene Daten von Ihnen erheben, verarbeiten wir diese unter Beachtung der geltenden Datenschutzvorschriften. Detaillierte Informationen finden Sie in unserer Datenschutzerklärung.
Einwilligung in die Verwendung von Daten zu Werbezwecken
Ich bin damit einverstanden, dass die Vogel IT-Medien GmbH, Max-Josef-Metzger-Straße 21, 86157 Augsburg, einschließlich aller mit ihr im Sinne der §§ 15 ff. AktG verbundenen Unternehmen (im weiteren: Vogel Communications Group) meine E-Mail-Adresse für die Zusendung von Newslettern und Werbung nutzt. Auflistungen der jeweils zugehörigen Unternehmen können hier abgerufen werden.
Der Newsletterinhalt erstreckt sich dabei auf Produkte und Dienstleistungen aller zuvor genannten Unternehmen, darunter beispielsweise Fachzeitschriften und Fachbücher, Veranstaltungen und Messen sowie veranstaltungsbezogene Produkte und Dienstleistungen, Print- und Digital-Mediaangebote und Services wie weitere (redaktionelle) Newsletter, Gewinnspiele, Lead-Kampagnen, Marktforschung im Online- und Offline-Bereich, fachspezifische Webportale und E-Learning-Angebote. Wenn auch meine persönliche Telefonnummer erhoben wurde, darf diese für die Unterbreitung von Angeboten der vorgenannten Produkte und Dienstleistungen der vorgenannten Unternehmen und Marktforschung genutzt werden.
Meine Einwilligung umfasst zudem die Verarbeitung meiner E-Mail-Adresse und Telefonnummer für den Datenabgleich zu Marketingzwecken mit ausgewählten Werbepartnern wie z.B. LinkedIN, Google und Meta. Hierfür darf die Vogel Communications Group die genannten Daten gehasht an Werbepartner übermitteln, die diese Daten dann nutzen, um feststellen zu können, ob ich ebenfalls Mitglied auf den besagten Werbepartnerportalen bin. Die Vogel Communications Group nutzt diese Funktion zu Zwecken des Retargeting (Upselling, Crossselling und Kundenbindung), der Generierung von sog. Lookalike Audiences zur Neukundengewinnung und als Ausschlussgrundlage für laufende Werbekampagnen. Weitere Informationen kann ich dem Abschnitt „Datenabgleich zu Marketingzwecken“ in der Datenschutzerklärung entnehmen.
Falls ich im Internet auf Portalen der Vogel Communications Group einschließlich deren mit ihr im Sinne der §§ 15 ff. AktG verbundenen Unternehmen geschützte Inhalte abrufe, muss ich mich mit weiteren Daten für den Zugang zu diesen Inhalten registrieren. Im Gegenzug für diesen gebührenlosen Zugang zu redaktionellen Inhalten dürfen meine Daten im Sinne dieser Einwilligung für die hier genannten Zwecke verwendet werden. Dies gilt nicht für den Datenabgleich zu Marketingzwecken.
Recht auf Widerruf
Mir ist bewusst, dass ich diese Einwilligung jederzeit für die Zukunft widerrufen kann. Durch meinen Widerruf wird die Rechtmäßigkeit der aufgrund meiner Einwilligung bis zum Widerruf erfolgten Verarbeitung nicht berührt. Um meinen Widerruf zu erklären, kann ich als eine Möglichkeit das unter https://contact.vogel.de abrufbare Kontaktformular nutzen. Sofern ich einzelne von mir abonnierte Newsletter nicht mehr erhalten möchte, kann ich darüber hinaus auch den am Ende eines Newsletters eingebundenen Abmeldelink anklicken. Weitere Informationen zu meinem Widerrufsrecht und dessen Ausübung sowie zu den Folgen meines Widerrufs finde ich in der Datenschutzerklärung.
Das größere Problem seien jedoch nationale Alleingänge und divergente Souveränitätsansprüche. So erfülle das Angebot eines französischen Cloud-Anbieters womöglich nicht die Ansprüche deutscher Behörden und Unternehmen, und umgekehrt. „Mangelnde Koordination statt mangelnder Investitionen hindert Europa daran, Souveränität durch den Ausbau eigener Rechenzentren zu stärken“, so die Autoren in ihrem Plädoyer für eine „föderierte Skalierung“.
Souveränitätsskala mit zehn Kategorien
Aus diesen Überlegungen entwickelt das Papier einen mehrgliedrigen Begriff digitaler Souveränität. Ähnlich wie bei den Investitionen von US-Hyperscalern garantiere der Ausbau von Rechenzentren allein noch keine Souveränität. „Ein Rechenzentrum in Frankfurt ist nicht souverän, wenn seine Chips, Plattform, Führungskräfte und Kundenbeziehungen außerhalb Europas kontrolliert werden.“ Andererseits sei auch „volle Souveränität weder realistisch noch notwendig“.
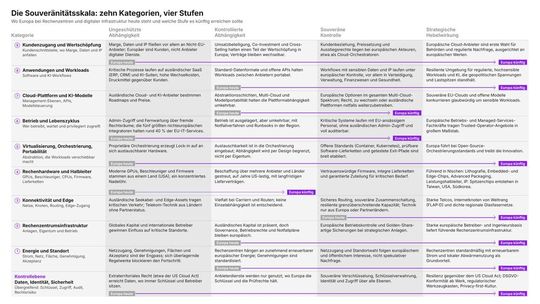
Die Souveränitätsskala von Kearney ordnet zehn Kategorien digitaler Infrastruktur auf vier Stufen ein, von der ungeschützten Abhängigkeit bis zur strategischen Hebelwirkung. Die Pfeile markieren, wo Europa nach Einschätzung der Autoren heute steht und welche Stufe es künftig erreichen sollte.
(Bild: redaktionell und KI-gestützt übersetzt und aufbereitet nach Kearney, „How to achieve sovereignty at scale“, S. 8–9)
Für einen realistischen Souveränitätsplan schlägt das Team deswegen eine „Souveränitätsskala“ vor. Diese beinhaltet zehn Kategorien von Energie und Standort bis zum Kundenzugang, in denen Europa zulegen könne und müsse. Jede Kategorie umfasst vier Souveränitätsstufen von der „ungeschützten Abhängigkeit“ bis zur „strategischen Hebelwirkung“.
Entgegen der Absage an „volle Souveränität“ und dem Eingeständnis, Europa könne die höchste Stufe nicht überall erreichen, erweisen sich die Ziele für Europa in der Skala dann doch als sehr ambitioniert. In sieben von zehn Kategorien wie Kundenzugang, Virtualisierung und Datacenter-Infrastruktur müsse Europa meist vom Stadium einer ungeschützten beziehungsweise kontrollierten Abhängigkeit aus nicht bloß die Stufe einer „souveränen Kontrolle“ erreichen, sondern darüber hinaus auch „strategische Hebelwirkung“ entwickeln. Das heiße, dass „Europa bereits [in diesem Bereich weltweit] führt oder glaubwürdig ein technologisch führendes Angebot oder einen technologisch führenden Betrieb aufbauen kann“.
Lediglich im Bereich Hardware reiche eine „kontrollierte Abhängigkeit“, während bei Cloud-Plattformen sowie Betrieb und Lebenszyklus zumindest die Stufe „souveräner Kontrolle“ notwendig sei. Einen konkreten Fahrplan oder eine Kostenschätzung für diese Sprünge nennt der Bericht nicht.
Die Kernmärkte wachsen langsamer, bleiben aber vorne
Vieles könne aber auf etablierten Grundlagen aufbauen, die größten europäischen Datacenter-Märkte würden auch weiter stark bleiben. Deutschland, das Vereinigte Königreich und Frankreich blieben laut Kearneys Nachfrageindex bis 2030 die drei größten Nachfragezentren Europas. Mit jährlich 16 bis 19 Prozent wachse die Nachfrage dort allerdings langsamer als in den übrigen 16 untersuchten Ländern.
In typischen Interconnect-Standorten wie Irland und den Niederlanden sei das Wachstumspotenzial zudem „beschränkt“. Das höhere Tempo liege in anderen Teilen Europas: Außerhalb der etablierten Standorte Frankfurt, London, Amsterdam, Paris und Dublin wachse der europäische Süden, angeführt von Italien und Spanien, mit einem Plus von 67,6 Punkten im Nachfrageindex von Kearney am meisten, knapp gefolgt von den nordischen Ländern mit reichlichem Stromangebot (67,4), aber auch Mittel- und Osteuropa (49).
Deutschland ist „Skalierungsanker“, auch für KI-Inferenz
Die Kearney-Autoren plädieren für einen Ansatz, der eine auch unter Souveränitätsgesichtspunkten sinnvolle Arbeitsteilung verfolgt. Die „Skalierungsanker“ Deutschland, das Vereinigte Königreich und Frankreich würden auch weiterhin entscheidend für traditionelle Cloud-Workloads und insbesondere für die wachstumstreibende KI-Inferenz sein.
Die Angebotsseite passe sich bereits an: Die Colocation-Kapazität in Europas wichtigsten Märkten solle so von 8,2 Gigawatt 2025 auf 20 Gigawatt bis 2030 wachsen. Dieser Ausbau bleibe vor allem in den größten Märkten verankert.
Deutschland führt trotz Hürden bei Genehmigungen und Stromanschlüssen den „Buildability Index“ von Kearney an. Dieser soll das Potenzial beziffern, bis 2030 Nachfrage in funktionierende IT-Last umzuwandeln. Den stärksten Zuwachs weist er allerdings für Spanien aus. Wie die acht zugrunde liegenden Faktoren gewichtet sind, legt der Bericht nicht offen.
Rechenlast soll dem Grünstrom folgen
Die „bewährten Spitzenreiter“ Schweden, Norwegen, Finnland, Dänemark und die Schweiz seien die erste Wahl für stromhungrige und weniger latenzkritische Workloads, gefolgt von südeuropäischen Märkten. Deren Potenzial aber hänge entscheidend von der Wasserverfügbarkeit und den regulatorischen Bedingungen ab. Polen, Tschechien, Griechenland und Ungarn seien hingegen eher „Beobachtungsmärkte“, wo das Potenzial primär an einzelnen Standorten mit günstigen Bedingungen bei Strom, Genehmigungen und Anbindung liege.
Für die Verlagerung spreche der Preis: In den westeuropäischen Kernmärkten koste Land mit Stromanschluss im Schnitt 2,25 bis 2,30 Millionen Euro pro Megawatt IT-Leistung, in bestimmten nordischen Regionen dagegen 0,6 bis 0,8 Millionen Euro. In Spanien, Portugal, Italien und Polen könne der Preis auf bis zu 1,5 Millionen Euro pro Megawatt steigen.
„Per Glasfaser angebunden und länderübergreifend orchestriert, kann Grünstrom aus Norwegen oder Spanien Rechenbedarf aus Deutschland bedienen“, so Neunkirchen. „Das entlastet deutsche Netzknoten und stärkt unter europäischer Kontrolle die Souveränität, statt sie zu schwächen.“
Arbeitsaufträge an Telkos, Versorger und Industrie
Den einzelnen Branchen gibt der Bericht konkrete „Plays to win“ mit. Telekommunikationsanbietern empfehlen die Kearney-Autoren, auf Stärken wie Kundennähe, regulierte Geschäftsbeziehungen und lokale Betriebsmodelle aufzubauen, statt Hyperscalern hinterherzujagen. Sinnvoll seien Edge-Rechenzentren nahe an Kernkunden wie Fabriken, Häfen, Kliniken oder Energienetzen, allerdings gezielt für Sektoren mit tragfähigem Geschäftsmodell statt flächendeckend.
Hinzu kämen souveräne Cloud-Angebote für Regierungen und regulierte Branchen. Zudem habe eine „europäische föderierte Cloud“ Potenzial, wenn Anbieter ihre diversen Kapazitäten zu einem Ökosystem bündeln.
Stromversorgern empfiehlt Kearney, aktiv in Umspannwerke, Direktleitungen, Speicher und Wärmerückgewinnung zu investieren, aber auch vorhandene Flächen, etwa stillgelegte Kraftwerke und Industriestandorte mit bestehenden Anschlusskapazitäten, für Datacenter-Standorte zu entwickeln. Verbindliche Absprachen mit Projektentwicklern, Datacenter-Betreibern, Investoren und Kommunen über Reservierungsgebühren, Ankermieter-Modelle und Stromabnahme sollen die Risiken von Vorabinvestitionen mindern. Netzbetreiber sollten, so Neunkirchen, „Kapazitäten nach Projektreife statt nach dem Windhundprinzip vergeben und Rechenzentren gemeinsam mit Stadtwerken als Teil des lokalen Energie- und Wärmesystems planen“.
Industrieunternehmen sollen Rechenzentren als „spezifikationsgetriebene industrielle Systeme“ ernst nehmen. Entsprechend wichtig sei es, Geschäftsbeziehungen zu Architekten, Generalunternehmern, Ausrüstern und Systemintegratoren schon in der Engineering-Phase aufzubauen und für Bedürfnisse von Rechenzentren in mehreren Jahren, nicht nur heute, vorzuplanen.
Über Branchenallianzen, Normungsgremien und Engineering-Partnerschaften könnten Hersteller mitbestimmen, welche Produkte schon in der frühen Planungsphase überhaupt in Betracht kommen. Vertrauenswürdige Zulieferer, lokale Produktion und transparente Lieferketten seien bei souveränen und kritischen Infrastrukturprojekten dabei ein handfestes Verkaufsargument.
Die EU soll die Nachfrage lenken
Auch die Europäische Union und ihre Mitgliedstaaten sollten ihre Förderinitiativen mit direkteren Eingriffen in die Nachfrage verbinden. „Eine Reform der öffentlichen Beschaffung und eine koordinierte Nachfragesteuerung sind die direktesten Wege, einen Teil dieser Ausgaben zu europäischen Alternativen umzulenken, Skalierung anzustoßen und den Aufbau eigener Kompetenzen zu ermöglichen. Letzteres sollen Forschungsförderung und geplante industriepolitische Maßnahmen zugunsten von ‚Made in Europe‘ ergänzen, etwa der Industrial Accelerator Act“, heißt es im Bericht.
Viel Zeit bleibt dafür laut Bericht nicht: Sind Standorte gewählt, Verträge unterzeichnet und Kunden an Plattformen gebunden, werde ein Kurswechsel teuer. Kearney selbst beschreibt sich als Partner von drei Vierteln der „Fortune Global 500“ und von Regierungen weltweit. Die Adressaten dieser Empfehlungen zählen damit zu den potenziellen Kunden der Beratung.